【海西指数介绍】
海西金融、旅游、健康、消费信心指数由厦门大学数据挖掘研究中心研发,自2009年起持续发布,该指数通过对海峡西岸经济区23个城市居民进行调查,综合反映民众对当前经济形势与未来发展的信心水平,是预测区域经济走势与消费趋势的重要先行指标,为政策制定与社会经济分析提供参考依据。
一、总指数:保持乐观,外部冲击影响明显
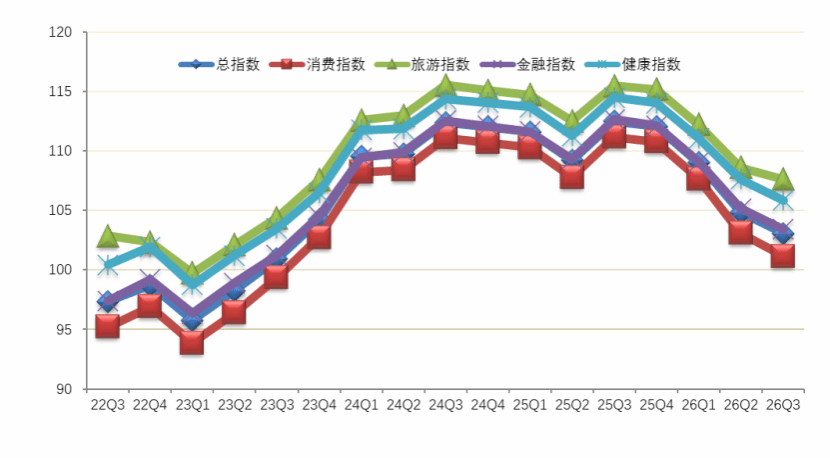
图:2022-2026年海西总指数、消费指数、旅游指数、金融指数、健康指数走势
2026年第三季度海西地区金融、旅游、健康、消费信心总指数为103.08点,环比下降1.76点,同比下降9.42点。总指数及四大分项指数均有所回落但依然位于乐观区域(>100点),本季度海西整体发展基本面依然稳固。
主要发现:
受中东地缘冲突升级,国际油价上升,欧美高通胀预期引致的加息影响,环比四项指数均有所回落。
旅游信心持续领先,消费信心仍居尾部,居民对可选消费保持审慎态度。
物价信心指数连续三个季度低于中性线,美联储重启加息成为当前主要扰动因素。
金融投资受股市调整和通胀担忧拖累,居民投资意愿相对薄弱,但指数仍处景气区间。
二、细分维度:地缘政治与通胀压力成主要扰动

1.经济发展信心指数:98.90点,环比下降1.83点,同比下降10.23点。其中物价信心指数(93.70)受能源价格波动影响继续走弱,但经济景气指数(104.10)仍处扩张区间,说明居民对宏观基本面的中长期信心并未动摇。

2.生活状况指数:103.15点,家庭经济状况(102.75)与家庭支出状况(103.55)均呈乐观。尽管国际形势复杂,居民对自身家庭财务和日常支出仍保持相对稳定的预期,体现出较强韧性。

3.就业信心指数:101.15点,环比下降2.04点,同比下降10.10点。就业是最大民生,“稳就业”政策持续发力,失业保险稳岗返还政策和一次性扩岗补助政策举措效果明显,就业信心虽有小幅波动,但已连续多季度高于乐观线,居民对就业市场稳定性保持信心。

4.耐用品投资状况指数:100.20点,耐用品购买(100.75)仍处于乐观区,但房地产购买信心(99.65)回落至悲观区域。“以旧换新”国补政策与房地产直接房贷补贴构建形成协同效应,有效对冲了部分下行压力,共同推动耐用品与房地产平稳向好发展。

5.海西建设信心指数:103.55点,环比下降1.55点,同比下降9.75点。居民对海西区域中长期发展规划的认同感依旧较高,信心持续处于乐观区间,长期回升基础依然稳固。

6.旅游信心指数:107.65点,继续领跑四大类指数,旅游计划(107.75)与旅游收入信心(107.55)同步乐观。需求升级、供给创新与政策支持共同作用下,叠加入境游热度升温,未来旅游信心有望保持稳定。

7.金融投资信心指数:103.43点,金融投资计划(103.75)与投资比例(103.10)均出现环比回落。受全球股市调整影响,我国股票市场自7月份开始调整,特别是大科技板块受国际可比股票影响,出现较为剧烈的调整,使得沪深两市成交量和融资余额总量呈现回落,居民金融投资意愿相应有所减弱。但是,金融投资信心指数依然还在景气区间,说明受访者依然有比较强的投资热情,预计调整结束后,这一指数将呈反弹趋势。

8.健康信心指数:105.85点,一般健康状况(104.85)与健康状况对比(106.85)均处于高位乐观区间,反映海西居民对自身健康评价持续满意。
四、总体展望:短期扰动不改长期向好
本季度指数回落是中东地缘冲突升级,国际油价上升,欧美高通胀预期引致的加息的结果,属于典型的情绪性、阶段性回调。当前指数仍显著高于中性线,且经济景气、就业等核心指标保持稳定,长期信心修复趋势未改。2026年是“十五五”规划开局之年,国务院已印发《扩大消费“十五五”规划》,明确到2030年社会消费品零售总额达60万亿元的目标。随着逆周期调控政策持续加码、全球贸易格局逐步回暖,海西经济有望在稳健前行中实现更高质量的发展
调查范围:海西23个城市,有效问卷5690份
发布单位:厦门大学数据挖掘研究中心
发布时间:2026年10月20日


